Manajemen Keuangan untuk UMKM: Ketika Ramai Penjualan Belum Tentu Berarti Bisnis Sehat
Ada satu situasi yang cukup sering terjadi dalam bisnis kecil.
Pelanggan ramai. Pesanan masuk hampir setiap hari. Rekening terlihat bergerak terus. Pemilik usaha merasa bisnis sedang baik-baik saja.
Sampai suatu hari muncul kebutuhan membeli bahan baku.
Uangnya tidak cukup.
Padahal, kalau dilihat dari jumlah penjualan, seharusnya bisnis sedang menghasilkan.
Lalu muncul pertanyaan yang sederhana, tetapi penting:
“Sebenarnya uang bisnis saya ke mana?”
Pertanyaan tersebut sering menjadi titik awal seseorang mulai memahami pentingnya manajemen keuangan untuk UMKM.
Masalahnya, banyak pelaku usaha memandang keuangan hanya sebagai aktivitas mencatat pemasukan dan pengeluaran. Padahal, manajemen keuangan jauh lebih luas.
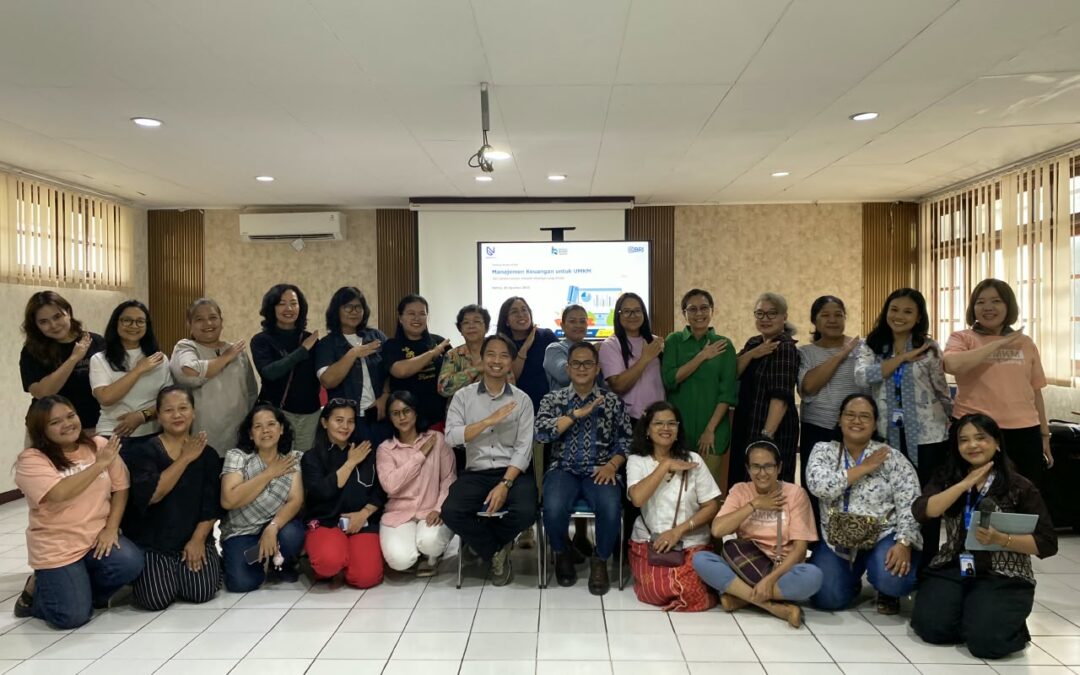
Ia berbicara tentang bagaimana uang masuk, ke mana uang keluar, berapa biaya sebenarnya untuk menghasilkan produk, berapa keuntungan yang diperoleh, berapa uang yang aman untuk digunakan, dan apakah bisnis memiliki cukup kemampuan finansial untuk tumbuh. Hal itulah yang dibahas saat Nextup ID bekerjasama menyelenggarakan pelatihan Manajemen Keuangan untuk UMKM bersama Bank BRI dan Rumah BUMN Jakarta Pusat
Dengan kata lain, penjualan membuat bisnis bergerak, tetapi manajemen keuangan membantu memastikan bisnis tetap berjalan.
Mengapa Manajemen Keuangan Penting bagi UMKM?
Mari kita lihat sebuah contoh sederhana.
Seorang pemilik usaha makanan menjual produknya seharga Rp25.000 per porsi.
Dalam sehari ia berhasil menjual 40 porsi.
Secara sederhana:
40 × Rp25.000 = Rp1.000.000 omzet per hari.
Angka Rp1 juta tentu terlihat menarik.
Tetapi omzet bukan keuntungan.
Masih ada bahan baku, kemasan, gas, listrik, biaya tenaga kerja, ongkos pengiriman, biaya marketplace, promosi, penyusutan peralatan, dan berbagai biaya lain.
Jika seluruh biaya yang sebenarnya mencapai Rp800.000, maka uang yang tersisa bukan Rp1 juta.
Secara sederhana, hanya Rp200.000 yang tersedia sebelum mempertimbangkan pos biaya atau kebutuhan usaha lainnya.
Di sinilah perbedaan antara omzet, arus kas, dan laba menjadi penting.
Seorang business owner yang hanya melihat omzet bisa merasa bisnisnya besar.
Business owner yang melihat laba mulai memahami apakah bisnisnya benar-benar menghasilkan.
Sementara business owner yang memahami cash flow dapat mengetahui apakah bisnisnya memiliki cukup uang untuk membayar kewajiban yang jatuh tempo.
Tiga angka tersebut menceritakan hal yang berbeda.
Dan ketiganya perlu dipahami.
Manajemen Keuangan UMKM Bukan Sekadar Membuat Pembukuan
Ketika berbicara tentang manajemen keuangan, respons yang sering muncul adalah:
“Saya tidak bisa akuntansi.”
Padahal, seorang pemilik UMKM tidak harus menjadi akuntan untuk mulai mengelola keuangan bisnis dengan baik.
Yang dibutuhkan pada tahap awal adalah kemampuan memahami angka-angka penting yang berkaitan langsung dengan keputusan bisnis.
Misalnya:
- berapa omzet?
- berapa biaya produksi?
- berapa HPP?
- berapa laba kotor?
- berapa biaya operasional?
- berapa laba bersih?
- berapa uang kas yang tersedia?
- berapa utang usaha?
- berapa piutang pelanggan?
- berapa modal yang tertanam?
Jika pertanyaan-pertanyaan tersebut belum dapat dijawab, bisnis sebenarnya sedang berjalan dengan dashboard yang belum lengkap.
Mobil tetap bisa bergerak tanpa dashboard yang sempurna.
Tetapi pengemudinya akan lebih sulit mengetahui apakah bahan bakar hampir habis, kecepatan terlalu tinggi, atau mesin mulai mengalami masalah.
Begitu pula bisnis.
Manajemen keuangan adalah salah satu dashboard penting bagi business owner.
Langkah Pertama: Pisahkan Uang Pribadi dan Uang Usaha
Ini terdengar sederhana.
Namun dampaknya sangat besar.
Bayangkan seorang pemilik usaha menerima pembayaran pelanggan sebesar Rp5 juta. Pada minggu yang sama, ia menggunakan sebagian uang tersebut untuk membayar kebutuhan rumah tangga, membeli barang pribadi, dan membayar tagihan keluarga.
Ketika akhir bulan tiba, saldo rekening tinggal Rp1 juta.
Pertanyaannya:
Apakah bisnis menghasilkan Rp1 juta?
Belum tentu.
Karena uang usaha dan uang pribadi sudah bercampur.
Pemisahan rekening atau setidaknya pemisahan pencatatan merupakan langkah dasar yang sangat penting.
Buat aturan sederhana:
Uang bisnis untuk bisnis.
Uang pribadi untuk kebutuhan pribadi.
Jika pemilik mengambil uang dari bisnis, catat sebagai pengambilan pribadi atau prive.
Jika pemilik menambahkan uang ke bisnis, catat sebagai tambahan modal.
Dengan begitu, pemilik usaha mulai bisa melihat kondisi bisnis secara lebih objektif.
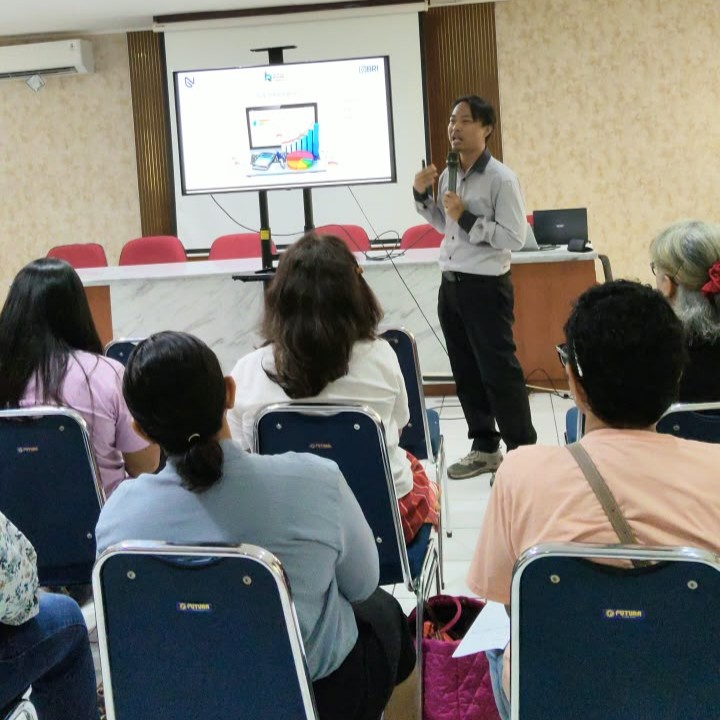
Pelatihan Manajemen Keuangan untuk UMKM
Jangan Hanya Mencatat Uang Masuk
Kesalahan lain yang sering terjadi adalah hanya mencatat penjualan.
Pemilik mungkin merasa angka tersebut sudah cukup.
Padahal, yang lebih penting adalah memahami keseluruhan transaksi.
Contohnya:
- Penjualan tunai: Rp6 juta
- Penjualan kredit: Rp4 juta
- Pembelian bahan baku: Rp3 juta
- Gaji: Rp1 juta
- Listrik: Rp500 ribu
- Packaging: Rp500 ribu
- Promosi: Rp500 ribu
- Pengambilan pribadi: Rp1 juta
Sekarang ceritanya berbeda.
Bisnis tidak hanya mempunyai pemasukan.
Ada arus uang keluar dan uang yang belum diterima dalam bentuk kas.
Karena itu, pencatatan sederhana sebaiknya dilakukan secara rutin.
Tidak harus menggunakan software mahal.
Spreadsheet atau aplikasi pencatatan sederhana pun dapat menjadi awal yang baik, selama pencatatan dilakukan secara konsisten.
Pahami Perbedaan Omzet, Laba, dan Cash Flow
Ini merupakan salah satu fondasi penting dalam manajemen keuangan untuk UMKM.
Omzet
Omzet adalah total penjualan dalam periode tertentu.
Misalnya:
100 produk × Rp50.000 = Rp5 juta omzet.
Laba
Laba adalah selisih pendapatan dengan biaya yang terkait dengan kegiatan usaha.
Secara sederhana:
Laba = Pendapatan − Biaya
Jadi, omzet Rp5 juta belum berarti laba Rp5 juta.
Cash Flow
Cash flow atau arus kas menggambarkan pergerakan uang masuk dan uang keluar.
Sebuah bisnis bisa saja mencatat penjualan tinggi tetapi mengalami masalah kas.
Contohnya, pelanggan membeli barang senilai Rp20 juta dengan pembayaran 30 hari.
Penjualan sudah terjadi.
Namun uangnya belum masuk.
Sementara pemasok meminta pembayaran minggu depan.
Di atas kertas bisnis terlihat memiliki penjualan Rp20 juta.
Tetapi di rekening, uangnya belum ada.
Inilah mengapa laba tidak selalu sama dengan kas.
Business owner perlu memahami keduanya.
HPP: Angka yang Sering Menentukan Nasib Harga Jual
Salah satu persoalan yang sering muncul pada UMKM adalah menentukan harga berdasarkan perkiraan.
“Kompetitor menjual Rp20.000.”
“Kalau saya jual Rp25.000 nanti tidak laku.”
“Bahan bakunya sekitar Rp10.000, jadi saya jual Rp15.000.”
Masalahnya, “sekitar” sering menjadi sumber kesalahan.
Untuk menentukan harga jual dengan lebih rasional, pelaku usaha perlu memahami Harga Pokok Penjualan atau HPP, sesuai konteks perhitungan bisnisnya.
Misalnya sebuah usaha membuat 100 produk.
Total biaya produksi yang diperhitungkan adalah Rp1.000.000.
Maka secara sederhana:
HPP per produk = Rp1.000.000 ÷ 100 = Rp10.000
Jika produk dijual Rp15.000, margin kotor secara sederhana adalah Rp5.000 per produk.
Tetapi perhitungan bisnis yang lebih matang perlu memperhatikan biaya lain yang relevan.
Karena itu, jangan berhenti pada:
“Modalnya Rp10.000, jual Rp15.000 berarti untung Rp5.000.”
Pertanyaan berikutnya adalah:
Apakah Rp5.000 tersebut sudah cukup untuk menutup biaya operasional dan menghasilkan keuntungan yang sehat?
Di sinilah literasi keuangan mulai mengubah cara business owner mengambil keputusan.
Kesalahan Harga Jual: Ketika Ramai Justru Membuat Bisnis Kewalahan
Ada bisnis yang produknya laris, tetapi pemiliknya merasa semakin lelah.
Pesanan bertambah.
Karyawan bertambah.
Bahan baku bertambah.
Biaya pengiriman bertambah.
Promosi bertambah.
Tetapi uang yang tersisa tidak banyak berubah.
Salah satu kemungkinan penyebabnya adalah struktur harga yang belum sehat.
Harga jual bukan sekadar angka yang membuat pelanggan mau membeli.
Harga jual harus mempertimbangkan biaya, margin, positioning, kondisi pasar, serta nilai yang ditawarkan.
Karena itu, pertanyaan yang lebih baik bukan:
“Berapa harga yang paling murah agar produk saya laku?”
Tetapi:
“Berapa harga yang memungkinkan bisnis saya tetap memberikan nilai kepada pelanggan sekaligus tetap sehat secara finansial?”
Ini adalah pergeseran cara berpikir yang penting bagi UMKM.
Cash Flow: Bisnis Bisa Untung tetapi Tetap Kehabisan Uang
Mari gunakan ilustrasi lain.
Sebuah bisnis mencatat:
- Penjualan: Rp30 juta
- Total biaya: Rp24 juta
- Laba: Rp6 juta
Sekilas bisnis terlihat sehat.
Namun pada periode yang sama, terdapat:
- Rp10 juta piutang pelanggan;
- Rp8 juta kewajiban kepada pemasok;
- kebutuhan pembelian bahan baku minggu berikutnya sebesar Rp5 juta.
Maka business owner tidak cukup hanya melihat laba Rp6 juta.
Ia perlu melihat kapan uang masuk dan kapan uang harus keluar.
Inilah fungsi pengelolaan cash flow.
Salah satu cara sederhana adalah membuat proyeksi kas mingguan atau bulanan:
Dari sini pemilik dapat melihat periode ketika kas berpotensi tertekan.
Cash flow membantu bisnis melihat ke depan, bukan hanya membaca masa lalu.
Laporan Keuangan Sederhana Sudah Cukup untuk Memulai
UMKM tidak perlu menunggu bisnis menjadi besar untuk mulai membuat laporan keuangan.
Justru laporan sederhana membantu bisnis tumbuh dengan lebih terarah.
Setidaknya, business owner dapat mulai memahami:
1. Laporan laba rugi
Menjawab:
“Dalam periode ini bisnis saya untung atau rugi?”
2. Catatan arus kas
Menjawab:
“Uang saya masuk dari mana dan keluar ke mana?”
3. Posisi aset dan kewajiban
Menjawab:
“Apa yang dimiliki bisnis dan apa yang masih menjadi kewajiban?”
Pada tahap awal, formatnya tidak perlu rumit.
Yang terpenting adalah konsisten, mudah dibaca, dan digunakan untuk mengambil keputusan.
Manajemen Keuangan Harus Membantu Pengambilan Keputusan
Angka tidak seharusnya hanya disimpan di buku.
Angka harus digunakan untuk bertanya.
Misalnya:
“Produk mana yang paling menguntungkan?”
“Apakah diskon ini masih masuk akal?”
“Apakah saya mampu menambah satu karyawan?”
“Apakah bisnis mampu membeli mesin baru?”
“Apakah saya perlu menaikkan harga?”
“Berapa modal kerja yang sebenarnya dibutuhkan?”
“Apakah cabang baru layak dibuka?”
“Apakah promosi ini menghasilkan transaksi yang sepadan?”
Pertanyaan-pertanyaan tersebut membuat keuangan berubah fungsi.
Dari sekadar pencatatan, menjadi alat pengambilan keputusan.
Dan di titik ini, manajemen keuangan bukan lagi pekerjaan administratif.
Ia menjadi bagian dari strategi bisnis.
Bagaimana Cara Memulai Manajemen Keuangan untuk UMKM?
Tidak perlu langsung membuat sistem yang kompleks.
Mulailah dengan rutinitas sederhana.
Langkah 1 — Pisahkan rekening usaha dan pribadi
Buat batas yang jelas antara uang bisnis dan uang keluarga.
Langkah 2 — Catat seluruh transaksi
Jangan hanya mencatat penjualan. Catat juga biaya dan pengambilan uang dari bisnis.
Langkah 3 — Kelompokkan biaya
Pisahkan biaya produksi, operasional, pemasaran, administrasi, dan biaya lainnya sesuai kebutuhan bisnis.
Langkah 4 — Hitung HPP
Pahami biaya yang dibutuhkan untuk menghasilkan produk atau memberikan jasa.
Langkah 5 — Tentukan harga jual dengan rasional
Jangan hanya mengikuti harga kompetitor.
Langkah 6 — Pantau cash flow
Ketahui kapan uang masuk dan kapan kewajiban harus dibayar.
Langkah 7 — Buat evaluasi rutin
Setiap minggu atau bulan, tanyakan:
Apa yang terjadi dengan uang bisnis saya?
Mengapa terjadi?
Apa yang harus diperbaiki?
Kebiasaan kecil tersebut dapat menjadi fondasi sistem keuangan yang lebih matang.
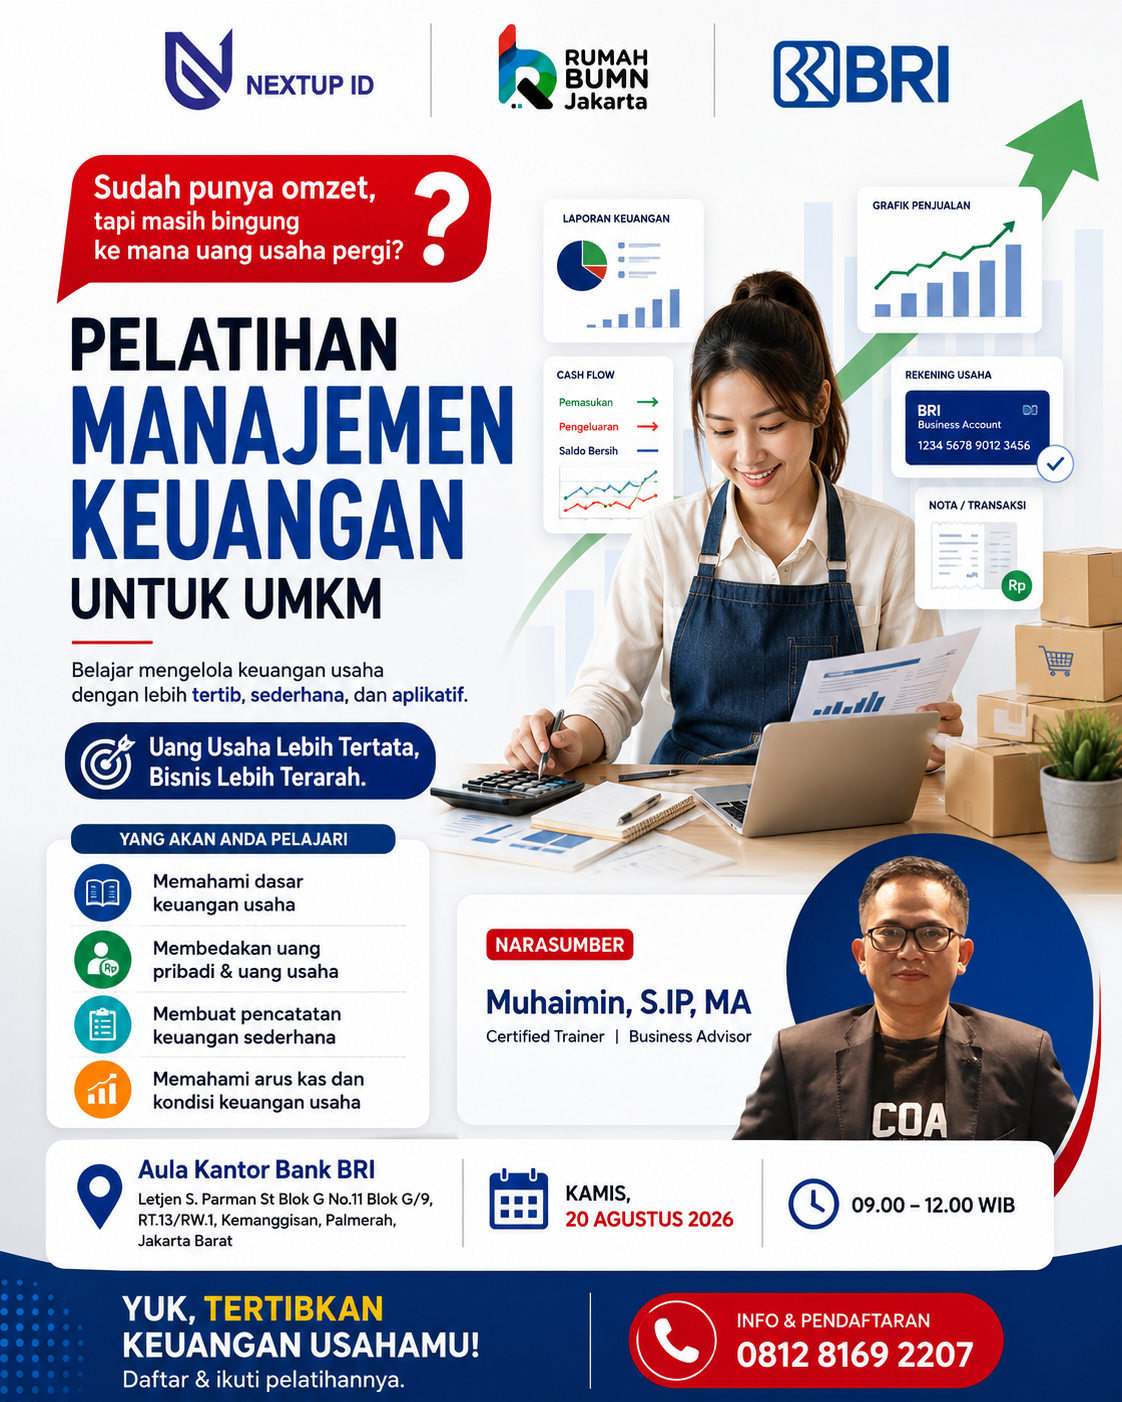
Manajemen Keuangan untuk UMKM
Teknologi dan AI Dapat Membantu, tetapi Bukan Pengganti Pemahaman
Saat ini business owner memiliki semakin banyak pilihan teknologi untuk membantu pekerjaan administratif.
Spreadsheet, aplikasi kasir, aplikasi pembukuan, dashboard bisnis, hingga AI dapat membantu mempercepat pekerjaan tertentu.
AI, misalnya, dapat membantu:
- membuat format pencatatan;
- mengelompokkan data;
- membuat template laporan;
- membantu membaca pola sederhana;
- membuat simulasi;
- membantu menyusun pertanyaan evaluasi bisnis.
Tetapi ada satu batas penting:
AI tidak dapat menggantikan pemahaman business owner tentang bisnisnya sendiri.
Jika data yang dimasukkan tidak lengkap, hasil analisis juga dapat menyesatkan.
Teknologi sebaiknya menjadi asisten, bukan pengambil keputusan utama.
Kesalahan Umum dalam Mengelola Keuangan UMKM
Ada beberapa kebiasaan yang terlihat kecil tetapi dapat menjadi masalah besar jika berlangsung lama.
1. Uang bisnis dianggap sebagai uang pribadi
Setiap ada kebutuhan rumah tangga, mengambil dari kas bisnis tanpa pencatatan.
2. Tidak mengetahui HPP
Harga jual ditentukan berdasarkan perasaan atau harga kompetitor.
3. Terlalu fokus pada omzet
Penjualan naik dianggap otomatis berarti keuntungan naik.
4. Tidak memiliki dana cadangan
Seluruh uang yang tersedia langsung diputar kembali.
5. Tidak membuat proyeksi kas
Pemilik baru mengetahui kas bermasalah ketika tagihan sudah jatuh tempo.
6. Tidak melakukan evaluasi
Pencatatan dilakukan, tetapi tidak pernah digunakan untuk mengambil keputusan.
Kesalahan tersebut bukan selalu karena business owner tidak peduli pada keuangan.
Sering kali karena mereka belum memiliki sistem dan kebiasaan yang sederhana untuk melakukannya.
Mengapa Pelatihan Manajemen Keuangan UMKM Saja Belum Tentu Cukup?
Di sinilah kita kembali pada persoalan awal.
Seseorang dapat mengikuti pelatihan manajemen keuangan selama satu atau dua hari.
Ia belajar membuat cash flow.
Ia belajar menghitung HPP.
Ia belajar membuat laporan laba rugi.
Tetapi ketika kembali ke bisnis, muncul pertanyaan:
“Mulainya dari mana?”
Karena kondisi setiap usaha berbeda.
Ada UMKM yang baru mulai mencatat transaksi.
Ada yang sudah menggunakan aplikasi.
Ada yang memiliki karyawan.
Ada yang masih dikelola sendiri.
Ada yang memiliki banyak produk.
Ada yang hanya menjual satu produk.
Karena itu, pelatihan dapat menjadi titik awal, tetapi praktik dan pendampingan sering menjadi bagian penting agar pengetahuan tersebut benar-benar diterapkan.
Training memberikan knowledge dan skill.
Mentoring dapat membantu peserta menerapkan pengetahuan berdasarkan konteks bisnisnya.
Coaching dapat membantu business owner melihat persoalan dan menentukan langkah melalui proses reflektif.
Consulting dapat digunakan ketika bisnis membutuhkan analisis dan rekomendasi yang lebih spesifik.
Pendekatannya dapat disesuaikan dengan kebutuhan.
Bagaimana Nextup ID Dapat Mendukung Pengembangan Kompetensi UMKM?
Nextup ID memandang pengembangan kompetensi bukan hanya sebagai aktivitas menyampaikan materi.
Yang lebih penting adalah bagaimana peserta dapat membawa pembelajaran tersebut ke dalam pekerjaan dan bisnis sehari-hari.
Dalam konteks manajemen keuangan untuk UMKM, program dapat dirancang dengan pendekatan yang praktis.
Misalnya peserta tidak hanya mempelajari teori laporan keuangan, tetapi menggunakan contoh transaksi bisnis mereka untuk:
- mengidentifikasi pemasukan;
- mengelompokkan pengeluaran;
- menghitung HPP;
- memahami margin;
- menyusun cash flow sederhana;
- membaca laba rugi;
- mengevaluasi struktur biaya;
- dan membuat keputusan bisnis berdasarkan data.
Pendekatan ini dapat dikembangkan dalam bentuk training, workshop, mentoring, coaching, consulting, maupun pendampingan, tergantung tujuan program.
Untuk perusahaan, BUMN, CSR, pemerintah, yayasan, atau organisasi yang memiliki agenda pemberdayaan UMKM, pendekatan tersebut juga dapat dirancang menjadi program yang lebih komprehensif.
Mulai dari assessment, penyusunan kurikulum, pelaksanaan pelatihan, praktik, pendampingan, hingga evaluasi.
Karena kebutuhan sebuah program UMKM tidak selalu berhenti pada:
“Peserta sudah mengikuti pelatihan.”
Pertanyaan yang lebih penting adalah:
“Apa yang peserta lakukan setelah pelatihan?”
Pada Akhirnya, Bisnis Tidak Hanya Membutuhkan Penjualan
Banyak business owner bermimpi mendapatkan penjualan lebih besar.
Itu wajar.
Tetapi semakin besar bisnis, semakin besar pula kebutuhan untuk memahami apa yang sebenarnya terjadi di balik angka penjualan tersebut.
Omzet memberi tahu seberapa banyak bisnis menjual.
Laba membantu melihat apakah bisnis menghasilkan.
Cash flow menunjukkan apakah bisnis memiliki cukup uang untuk terus bergerak.
HPP membantu memahami biaya produk.
Laporan keuangan membantu melihat kondisi bisnis secara lebih menyeluruh.
Dan manajemen keuangan menghubungkan semuanya menjadi dasar pengambilan keputusan.
Karena itu, manajemen keuangan untuk UMKM bukan sekadar kemampuan mencatat uang masuk dan keluar.
Ia adalah kemampuan untuk memahami bisnis melalui angka.
Pada akhirnya, business owner tidak harus menjadi ahli akuntansi.
Tetapi business owner perlu cukup memahami keuangan untuk dapat menjawab pertanyaan paling mendasar:
“Bisnis saya sebenarnya sehat atau hanya terlihat ramai?”
Pertanyaan itu sederhana.
Jawabannya dapat menentukan banyak keputusan berikutnya.
FAQ Manajemen Keuangan untuk UMKM
Apa yang dimaksud dengan manajemen keuangan untuk UMKM?
Manajemen keuangan untuk UMKM adalah proses mengelola pemasukan, pengeluaran, modal, biaya, laba, arus kas, serta berbagai keputusan keuangan agar usaha dapat berjalan secara sehat dan berkembang secara berkelanjutan.
Mengapa manajemen keuangan penting bagi UMKM?
Karena omzet yang tinggi tidak selalu berarti bisnis menghasilkan laba atau memiliki kas yang cukup. Pengelolaan keuangan membantu pemilik usaha memahami kondisi bisnis dan membuat keputusan berdasarkan data.
Bagaimana cara mengatur keuangan UMKM?
Langkah awalnya adalah memisahkan uang pribadi dan usaha, mencatat transaksi secara rutin, menghitung HPP, mengelompokkan biaya, memantau cash flow, membuat laporan sederhana, dan melakukan evaluasi secara berkala.
Apakah UMKM harus memiliki laporan keuangan?
Sangat disarankan. Laporan keuangan membantu pemilik usaha mengetahui kondisi bisnis, mengevaluasi kinerja, mengontrol biaya, dan menjadi dasar dalam mengambil keputusan.
Apa perbedaan omzet dan laba?
Omzet merupakan total penjualan, sedangkan laba merupakan pendapatan setelah dikurangi biaya yang relevan. Karena itu, omzet besar belum tentu menghasilkan laba yang besar.
Apa itu HPP dalam bisnis UMKM?
HPP atau Harga Pokok Penjualan merupakan biaya yang berkaitan dengan produk yang dijual. Memahami HPP membantu business owner menentukan harga dan mengevaluasi margin secara lebih rasional.
Mengapa bisnis yang ramai bisa mengalami masalah cash flow?
Karena waktu pencatatan penjualan dan waktu penerimaan uang dapat berbeda. Selain itu, bisnis memiliki kewajiban pembayaran yang mungkin jatuh tempo sebelum pembayaran dari pelanggan diterima.
Apakah manajemen keuangan UMKM bisa dipelajari melalui pelatihan?
Ya. Pelatihan dapat membantu pelaku UMKM memahami prinsip dasar dan keterampilan pengelolaan keuangan. Agar lebih efektif, pembelajaran dapat dilanjutkan dengan praktik, mentoring, coaching, atau pendampingan sesuai kebutuhan peserta.
Nextup ID: Dari Training Menuju Perubahan yang Diterapkan
Pengembangan kompetensi yang efektif seharusnya tidak berhenti ketika slide terakhir selesai dan peserta meninggalkan ruang kelas.
Ada perjalanan setelahnya.
Belajar.
Mencoba.
Mendapatkan feedback.
Memperbaiki.
Mencoba kembali.
Itulah pendekatan yang relevan ketika tujuan akhirnya bukan sekadar menambah pengetahuan, tetapi membangun kemampuan yang benar-benar digunakan.
Jika perusahaan, BUMN, CSR, instansi, yayasan, komunitas, maupun organisasi Anda sedang merancang program pelatihan manajemen keuangan untuk UMKM, Nextup ID dapat membantu merancang program yang disesuaikan dengan karakteristik peserta dan tujuan program.
Pendekatan dapat dikembangkan melalui training, workshop, mentoring, coaching, consulting, dan pendampingan agar proses belajar memiliki hubungan yang lebih kuat dengan kebutuhan bisnis.
Nextup ID — Partner untuk membantu people dan business berkembang melalui peningkatan kompetensi, penerapan pengetahuan, pendampingan, dan continuous improvement.